
Prof. Dr. Leo Brecht


Mitglied des Vorstands, Partner


Prof. Dr. Leo Brecht
Mitglied des Vorstands, Partner
Prof. Dr. Leo Brecht ist Mathematiker und Wirtschaftswissenschaftler mit einem Doktortitel in mathematischer Statistik und einer Professur für Innovations- und Technologiemanagement an der Universität Liechtenstein. Mit über 20 Jahren Erfahrung in Unternehmensberatung und angewandter Forschung sowie mehr als 10 Jahren im Investmentmanagement ist er ein führender Experte in den Bereichen Innovation, Technologie und Produktmanagement. Leo Brecht hat mehr als 100 Projekte für KMU und multinationale Unternehmen in verschiedenen Branchen unterstützt, von strategischer Beratung bis hin zu Technologiebewertungen. Er ist auch der Gründer von ALPORA, wo er und sein Team innovative Anlageprodukte entwickelt haben, die zu einem verwalteten Vermögen von über 700 Millionen Euro geführt haben. In den letzten zehn Jahren hat er mehr als 1.000 Investorenvorträge gehalten. Er war Partner bei Andersen und Arthur D. Little, Autor mehrerer Bücher und Konferenzredner. Als aktiver Investor und Serienunternehmer ist er insbesondere in den Sektoren FINTECH, SUSTTECH und EDUTECH tätig. In seiner Freizeit ist Leo Brecht ein leidenschaftlicher Regattasegler und Skifahrer und verbringt gerne Zeit mit seiner Familie.
Dieser Artikel ist Teil der zwölfteiligen Serie von Averdas über Bereiche, in denen Unternehmen Produktivitätsgewinne erzielen können. Jede Ausgabe untersucht einen operativen Bereich, in dem KI-gestützte Tools die Wirtschaftlichkeit der Arbeit verändern. Diese Ausgabe befasst sich mit IT, Softwareentwicklung und Unternehmenssystemen.
Die meisten Produktivitätsversprechen in der Unternehmens-IT stützen sich auf Indikatoren: selbstberichtete Zeitersparnisse, Zufriedenheitsumfragen oder anekdotische Eindrücke des Managements. In der Softwareentwicklung ist das anders. Der Output eines Entwicklers – geschriebene Codezeilen, bestandene Tests, gelöste Tickets, zusammengeführte Pull Requests – kann gezählt und mit einem Zeitstempel versehen werden. Genau diese Objektivität macht diesen Bereich zu einer der fundiertesten Datenquellen in der breiteren Produktivitätsdebatte und ist der Grund, warum es sich lohnt, ihn genau zu untersuchen, bevor man betrachtet, wohin das Investitionskapital tatsächlich fliesst.
Ein Bereich, der für Messungen geschaffen ist
Die McKinsey-Umfrage zur KI-Einführung von 2025 ergab, dass Unternehmen in der IT, ebenso wie in der Fertigung, am konsequentesten einen realisierten Kostenvorteil durch KI-Tools melden – und nicht nur die Erwartung eines zukünftigen Nutzens. Die Softwareentwicklung steht aus einem strukturellen Grund im Zentrum dieser Erkenntnis: Da ihr Output direkt messbar ist, können Forscher Produktivitätsversprechen unter kontrollierten Bedingungen testen, anstatt sich auf abgeleitete Indikatoren zu verlassen. Ein Entwickler, der eine Aufgabe schneller erledigt, generiert in der Regel auch mehr Pull Requests zur Überprüfung und löst mehr Tickets pro Sprint; daher zeigen sich Gewinne in einer Phase des Entwicklungszyklus meist auch in der nächsten. Genau deshalb werden die Felddaten zur KI-gestützten Programmierung – die weiter unten erörtert werden – im Vergleich zu anderen Bereichen dieser Serie mit ungewöhnlicher Zuversicht betrachtet.
Das Toolkit hinter den Zahlen
Die öffentliche Aufmerksamkeit konzentriert sich überwiegend auf KI-Programmierassistenten, da diese direkt im täglichen Editor eines Entwicklers integriert sind. Der messbare Produktivitätsgewinn in diesem Bereich resultiert jedoch aus einem breiteren Toolkit, das fünf Technikfamilien umfasst:
- KI-Programmierassistenten und -Agenten generieren und vervollständigen Code direkt im Editor – von Vorschlägen im Stil einer Autovervollständigung hin zu autonomen Agenten, die Änderungen mit begrenzter menschlicher Aufsicht planen, schreiben, testen und bereitstellen können.
- Autonome Testgenerierung schreibt und validiert Unit-Tests ohne menschliche Überprüfung – und schliesst damit eine Lücke in der Qualitätssicherung, die traditionell einen unverhältnismässig grossen Teil der Entwicklungszeit in Anspruch nimmt und bei Termindruck oft als Erstes gestrichen wird.
- Agentenbasierte IT-Betriebsabläufe priorisieren Support-Tickets, wenden Routine-Patches an und verwalten Infrastrukturaufgaben, wobei nur echte Ausnahmefälle an einen menschlichen Ingenieur eskaliert werden.
- ERP-Prozessautomatisierung wendet ähnliche Techniken auf strukturierte Back-Office-Workflows wie Rechnungsstellung und Abstimmung an – weniger sichtbar, aber kontinuierlich in hochvolumigen administrativen Prozessen laufend.
Für jeden, der beurteilen möchte, ob die Technologieposition eines Anbieters wirklich verteidigter ist, ist es wichtig zu verstehen, in welcher Kategorie dieser operiert, da sich die fünf Familien stark darin unterscheiden, wie viel unabhängige Venture-Aktivität sie unterstützen (dazu weiter unten mehr).
Was die Beweise tatsächlich zeigen
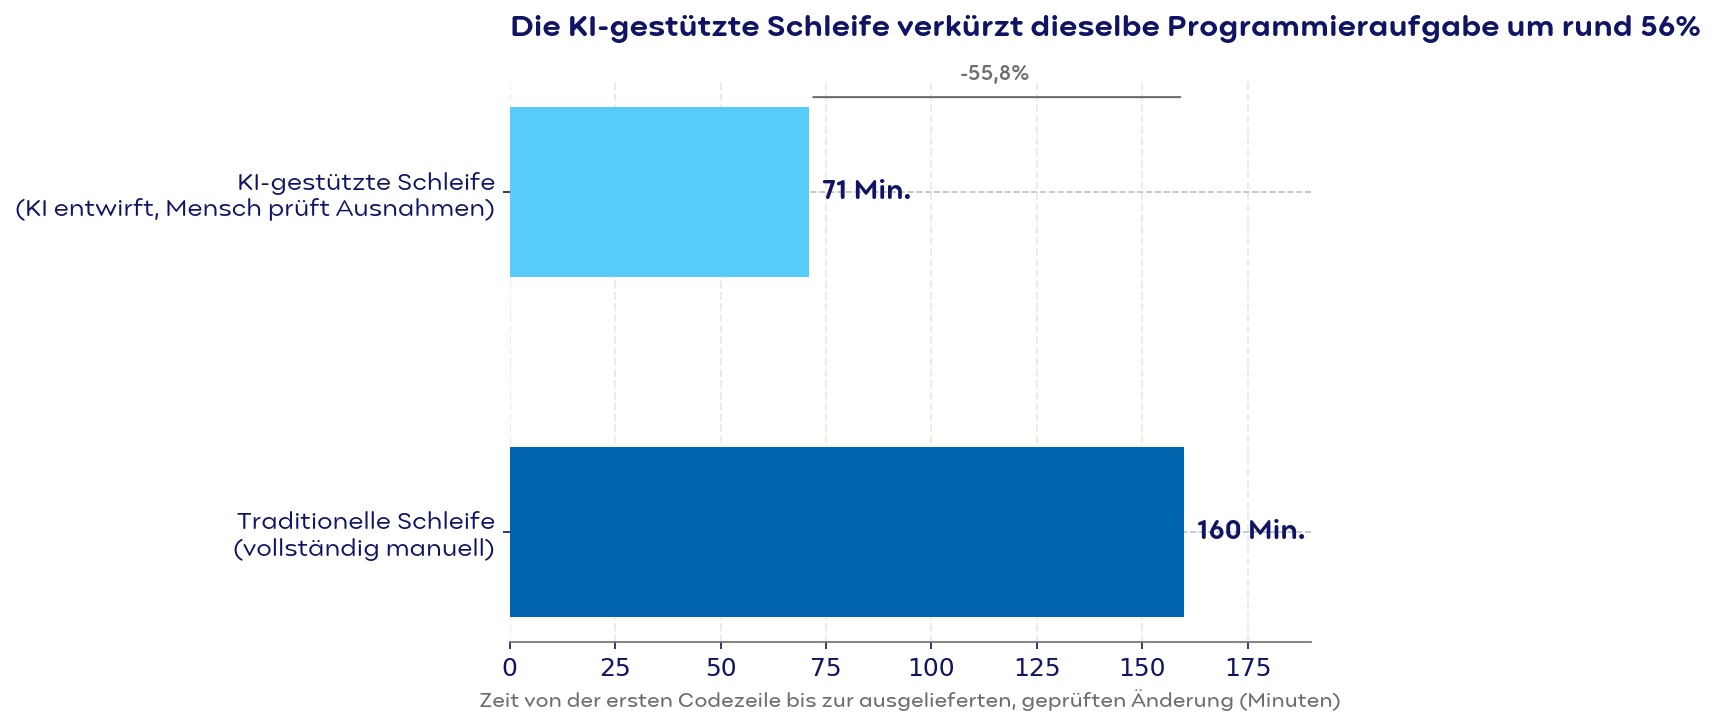
Der aussagekräftigste Datenpunkt stammt aus einer randomisierten kontrollierten Studie von 2023: 95 professionelle Entwickler wurden nach dem Zufallsprinzip entweder einer Versuchsgruppe mit Zugriff auf GitHub Copilot oder einer Kontrollgruppe ohne Unterstützung zugewiesen. Beide Gruppen versuchten, dieselbe Aufgabe zu lösen – die Implementierung eines HTTP-Servers in JavaScript. Die Versuchsgruppe erledigte die Aufgabe 55,8 Prozent schneller, mit einem 95-prozentigen Konfidenzintervall zwischen 21 und 89 Prozent, wobei es keinen statistisch signifikanten Unterschied bei der Qualität des Ergebnisses gab.
Ein separates Feldexperiment, das die tatsächliche Produktionsarbeit bei Microsoft und Accenture nachverfolgte, lieferte ein bescheideneres, aber wohl aussagekräftigeres Ergebnis: Entwickler mit Copilot-Zugang stellten bei Microsoft 12,9 bis 21,8 Prozent mehr Pull Requests pro Woche fertig, bei Accenture waren es 7,5 bis 8,7 Prozent mehr. Die Lücke zwischen Laborergebnis und Praxisergebnis ist entscheidend. Die randomisierte Studie zeigt, was unter kontrollierten Bedingungen möglich ist; die Felddaten belegen den Effekt unter realen Code-Review-Prozessen und tatsächlichen Risiken bei der Produktionsbereitstellung. Dies ist eine solidere Grundlage für eine Investitions- oder Adoptionsentscheidung als eine einzelne kontrollierte Aufgabe.
Drei Unternehmensbeispiele
Zwei weitere Beispiele verdeutlichen das Toolkit jenseits reiner Coding-Assistenten. Der britische Einzelhändler ASDA nutzte die KI-gestützte Testplattform von Perfecto, um die Testabdeckung seiner mobilen Anwendung um 50 Prozent zu skalieren und gleichzeitig den manuellen Testaufwand um 70 Prozent zu senken – ein Fall für die autonome Testgenerierung. Dieser Teil des Toolkits erhält in der Öffentlichkeit weniger Aufmerksamkeit als Coding-Assistenten, adressiert aber eine Aufgabe, die unter Release-Druck häufig überhastet erledigt wird. Access Holdings, eine panafrikanische Finanzdienstleistungsgruppe, setzte Microsoft 365 Copilot in seiner Entwicklungsabteilung ein und berichtete, dass individuelle Entwicklungsaufgaben von acht auf zwei Stunden verkürzt wurden – eine Reduzierung um 75 Prozent. Dieser Fall erinnert daran, dass diese Gewinne nicht auf Technologieunternehmen im Silicon Valley oder englischsprachige Märkte beschränkt sind; sie werden von Finanzinstituten realisiert, die dieselben zugrunde liegenden Werkzeuge auf ihre internen Arbeitsabläufe anwenden.

Wohin das Kapital fliesst
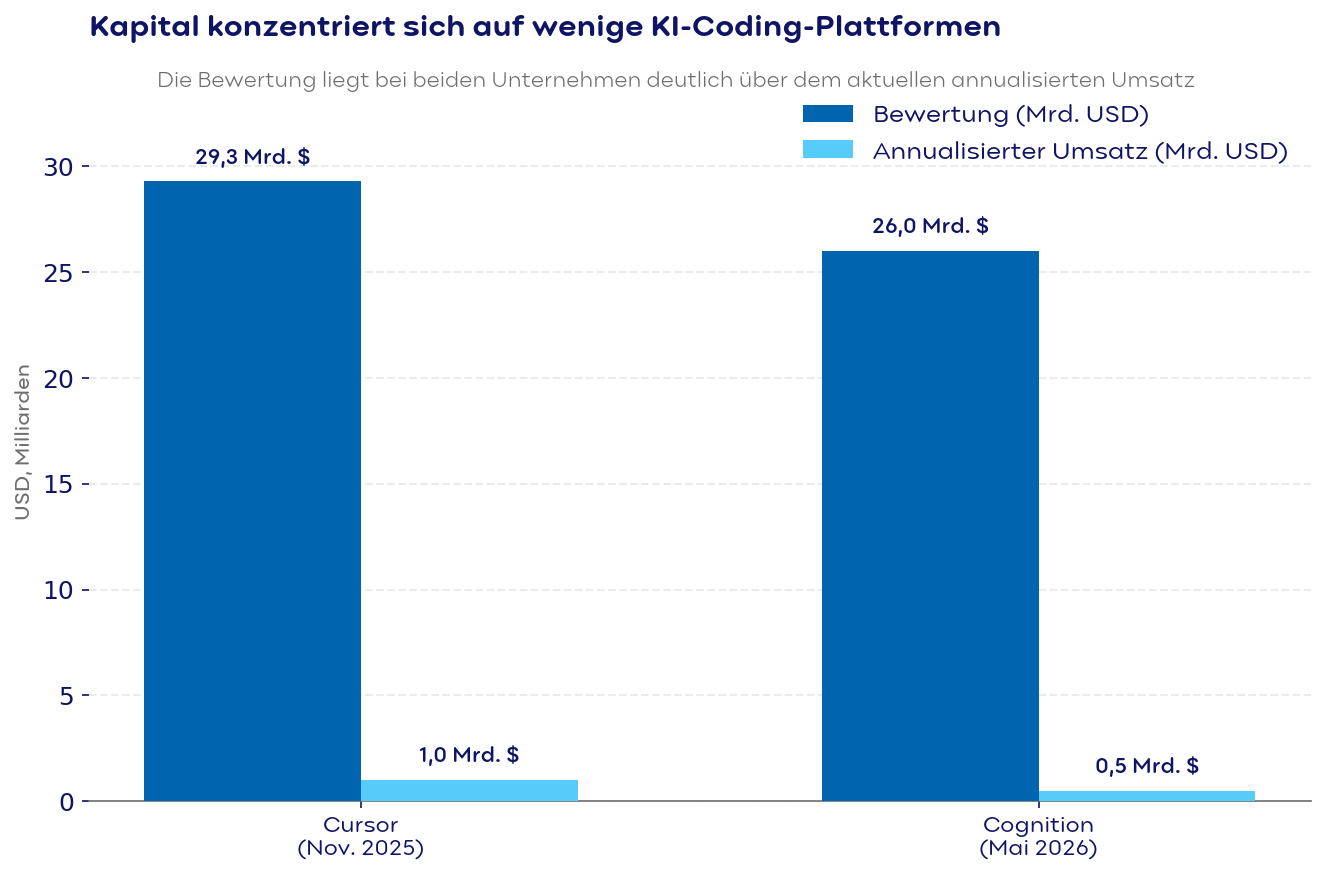
KI-Coding-Assistenten und -Agenten sind mit grossem Abstand die kapitalintensivste Kategorie in dieser gesamten Serie. Cursor erreichte in seiner Finanzierungsrunde im November 2025 eine Bewertung von 29,3 Milliarden US-Dollar bei einem annualisierten wiederkehrenden Umsatz (ARR) von rund 1 Milliarde US-Dollar – eine Entwicklung, bei der das Unternehmen laut Berichten in etwa elf Monaten von 100 Millionen auf über 1 Milliarde US-Dollar ARR wuchs. Cognition, der Hersteller des autonomen KI-Ingenieurs Devin, vollzog eine ähnlich steile Kurve: Nach der Übernahme des konkurrierenden KI-nativen IDE Windsurf Mitte 2025, nachdem ein konkurrierendes Übernahmeangebot von OpenAI Berichten zufolge gescheitert war, soll der kombinierte Umsatz von Cognition innerhalb von zwölf Monaten um mehr als das Dreizehn fache gestiegen sein, was die Bewertung bis Mai 2026 auf 26 Milliarden US-Dollar anhob.
Dieser Grad der Kapitalkonzentration auf eine Handvoll bedeutender Plattformen ist ein markantes Muster innerhalb dieser Serie – in den meisten anderen Bereichen verteilt sich das Risikokapital gleichmässiger auf mehrere glaubwürdige unabhängige Anbieter. Im Gegensatz dazu zeigen zwei der fünf hier behandelten Technikfamilien – agentische IT-Operationen und ERP-Prozessautomatisierung – vergleichsweise wenig unabhängige Venture-Aktivitäten. Dies liegt vorwiegend daran, dass diese Fähigkeiten direkt in bestehende Unternehmensplattformen wie ServiceNow, SAP und den Microsoft-Stack integriert werden, anstatt eigenständige Unternehmen zu bilden.
Was das für Investoren bedeutet
Für Kapitalgeber ist die Softwareentwicklung ein nützlicher Kalibrierungspunkt für den Rest dieser Produktivitätsserie, gerade weil die zugrunde liegenden Behauptungen ungewöhnlich gut belegt sind. Gleichzeitig zeigt die Venture-Landschaft hier bereits Anzeichen einer «Winner-take-most»-Dynamik, bei der sich Bewertung und Umsatzwachstum auf einige wenige Plattformen konzentrieren statt auf ein breites Feld vergleichbar grosser Herausforderer. Ob diese Konzentration von Dauer ist – oder ob sie abnimmt, während grosse etablierte Anbieter vergleichbare Fähigkeiten in ihre Plattformen integrieren –, ist eine der folgenreichsten offenen Fragen für diesen Bereich, die Averdas im Rahmen seiner umfassenderen Produktivitätsforschung weiter beobachten wird.
Dieser Artikel ist Teil einer zwölfteiligen Averdas-Serie, die aufzeigt, wo Unternehmen messbare Produktivitätsgewinne erzielen können. Lesen Sie den vollständigen Überblick unter averdas.com/blog/where-corporates-can-achieve-productivity-gains.
