


Unternehmen, die neue Technologien in ihre Betriebsabläufe integrieren, durchlaufen oft eine J-förmige Produktivitätskurve: erst ein Rückgang, dann ein Aufschwung. Averdas erklärt, warum diese Kurve Investoren hilft, den richtigen Einstiegszeitpunkt zu finden – und warum ein einzelnes gutes Jahr nicht ausreicht, um den Erfolg zu bestätigen.

Wenn sinkende Zahlen nichts über den Erfolg aussagen
Ein Unternehmen investiert Millionen in neue Software, schult seine Mitarbeiter um und krempelt seine Prozesse komplett um – und zunächst verschlechtern sich die Kennzahlen, anstatt sich zu verbessern. Für Investoren ist das ein Dilemma: Fallende Margen können ein Warnsignal sein. Sie können aber auch bedeuten, dass ein Unternehmen das Fundament für eine zukünftige, nachhaltige Verbesserung legt. Genau dieses Muster beschreibt die sogenannte Produktivitäts-J-Kurve, ein Konzept, das 2021 von Erik Brynjolfsson, Daniel Rock und Chad Syverson im American Economic Journal: Macroeconomics formalisiert wurde [1]. Für Averdas ist dies ein zentrales Instrument, um den Einstiegspunkt bei Unternehmen zu bewerten, die eine produktivitätsorientierte Transformation durchlaufen.
Zwei Technologielogiken: die S‑Kurve und die J-Kurve
Neue Technologien verbreiten sich entlang einer S-Kurve: Die Einführung beginnt langsam, beschleunigt sich und flacht ab, sobald der Markt gesättigt ist – ein Muster, das erstmals 1962 von Everett Rogers beschrieben wurde [8]. Diese S-Kurve bezieht sich jedoch auf eine Technologie und eine gesamte Branche, nicht auf ein einzelnes Unternehmen.
Es lohnt sich, zwischen zwei Arten von Unternehmen zu unterscheiden. Unternehmen erster Ordnung entwickeln oder verkaufen die Technologie selbst – etwa Softwareanbieter oder Chiphersteller. Ihr Geschäft folgt direkt der S-Kurve der Technologie, und der Markt neigt dazu, sie frühzeitig einzupreisen. Unternehmen zweiter Ordnung hingegenhingegen implementieren die Technologie in ihre eigenen Prozesse. Ihr Erfolg hängt nicht davon ab, wie weit sich die Technologie verbreitet, sondern davon, ob sie diese tatsächlich in Produktivität ummünzen können. Genau hier kommt die J-Kurve ins Spiel: Bevor eine Technologie in Umsatz, Margen oder Produktivität sichtbar wird, müssen Prozesse neu gestaltet, Mitarbeiter geschult und Produkte neu durchdacht werden.

Die vier Phasen der J-Kurve
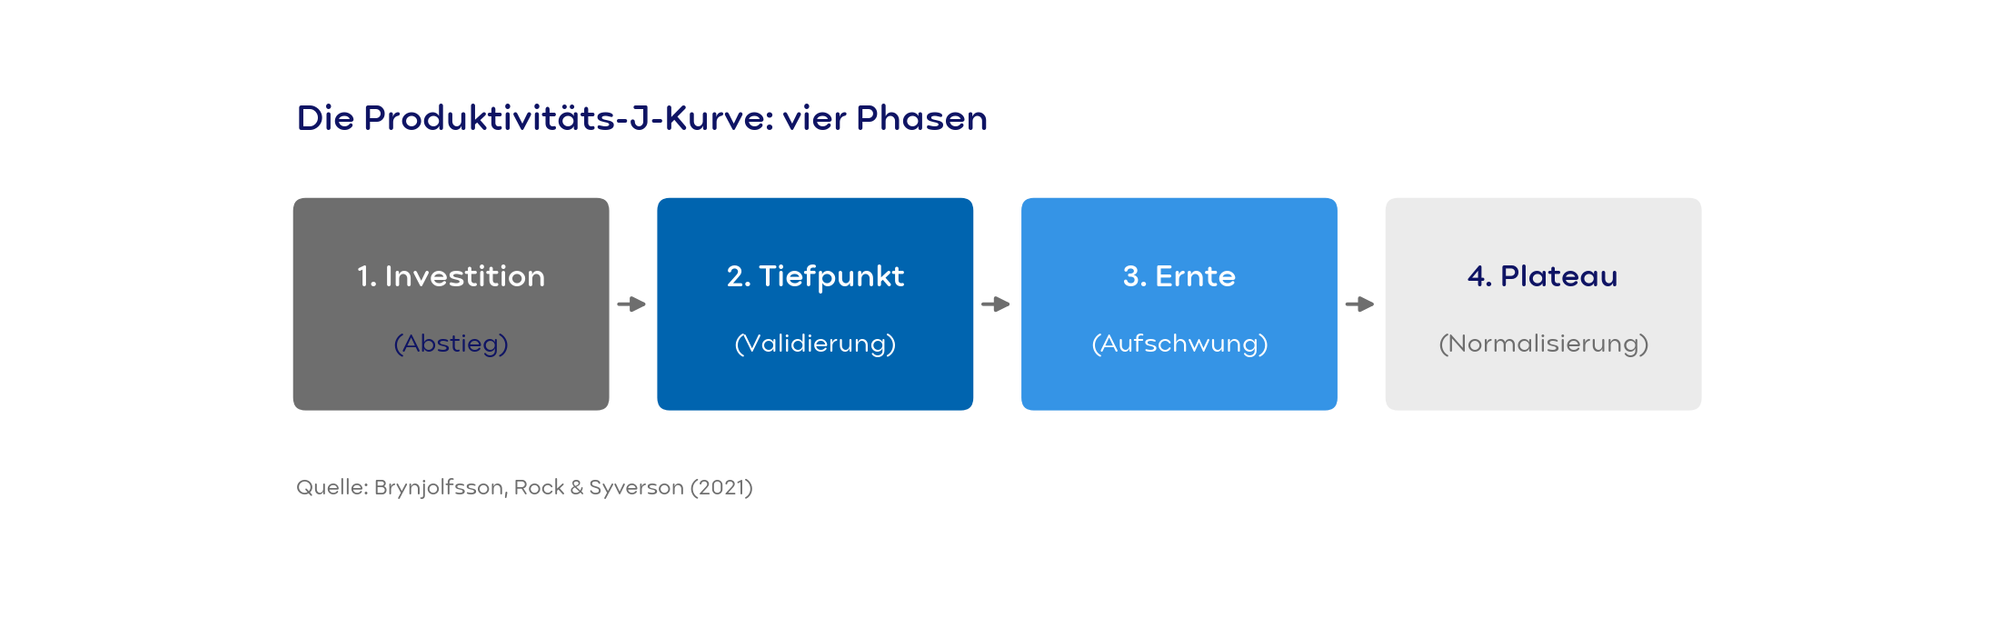
Laut Brynjolfsson, Rock und Syverson lässt sich die Kurve in vier Phasen unterteilen:
- Investition (Abstieg): Ressourcen fliessen in komplementäre Vermögenswerte; Margen und Output können unter den bisherigen Trend fallen.
- Talsohle (Validierung): Die Investitionen bleiben hoch, und die neuen Prozesse rücken näher an den operativen Einsatz heran.
- Ernte (Aufschwung): Die neuen Fähigkeiten unterstützen messbare Ergebnisse; Durchsatz, Stückkosten und Margen verbessern sich.
- Plateau (Normalisierung): Investitionen und Kapitalwachstum gleichen sich an, die Messlücke schliesst sich und der Wettbewerbsvorteil kann schrumpfen, während Wettbewerber aufholen.
Diese Phasen sind ein Leitfaden, keine garantierte Abfolge. Wie tief und wie lange das Tal ist, hängt davon ab, wie viel organisatorischen Wandel die Technologie tatsächlich erfordert – und genau diese Umstrukturierung ist für Wettbewerber schwer zu kopieren, auch wenn sie dieselbe Software lizenzieren.
Warum die Zahlen im Tal täuschen
Der Kern des Problems liegt in der Buchhaltung: Ausgaben für Softwareentwicklung, Schulungen und Prozessneugestaltung werden in der Regel sofort als Aufwand verbucht, anstatt sie zu aktivieren. Infolgedessen wird die gemessene Produktivität – Output geteilt durch gemessenen Input – während der Aufbauphase systematisch unterschätzt, obwohl das Unternehmen tatsächlich dauerhafte Fähigkeiten aufbaut. Später kehrt sich der Effekt um: Das aufgebaute immaterielle Kapital generiert Output, ohne dass ein entsprechender Input gemessen wird, sodass die Produktivität dann überhöht erscheinen kann. Ein einzelnes schwaches oder starkes Jahr ist in diesem Stadium wenig aussagekräftig.
Für Investoren bedeutet dies, dass eine niedrige Marge oder hohe Ausgaben für immaterielle Vermögenswerte allein nicht beweisen, dass ein Unternehmen seinen Tiefpunkt erreicht hat. Nur eine Verbesserung, die über mehrere Jahre anhält und um Investitionen in immaterielle Werte bereinigt ist, ist ein verlässliches Signal.
Wann einsteigen? Die zwei Phasen.
Diese Logik führt zu einem zweistufigen Einstiegsansatz, bei dem jeweils die erwartete Rendite gegen die verfügbaren Belege abgewogen wird:
- Phase 1 – verifizierter Tiefpunkt (frühestmöglicher vertretbarer Einstieg): Der Grossteil des geplanten Investitionsprogramms ist finanziert, die Einführung ist sichtbar und Pilotstandorte zeigen bereits sinkende Stückkosten, kürzere Zykluszeiten oder weniger Fehler – auch wenn die Konzernmarge noch schwach ist.
- Phase 2 – anhaltender Aufschwung (Bestätigungseinstieg): Die Produktivität hat sich über mehrere aufeinanderfolgende Jahre verbessert, nicht nur durch eine einmalige Kostensenkung. Die Verbesserung schlägt sich in Margen, Cashflow und Kapitalrendite nieder, und der Preis spiegelt den Nutzen der Transformation bis jetzt nicht vollständig wider.
Averdas misst die Beständigkeit nicht anhand eines einzelnen Jahres, sondern durch eine diskontierte Zeitreihe von Input-Output-Messungen über verschiedene Zeiträume, bei denen aktuellere Beobachtungen stärker gewichtet werden als ältere. Dies ermöglicht es, eine dauerhafte Verbesserung von einem einmaligen Ausreisser zu unterscheiden, bevor eine Einstiegsentscheidung getroffen wird.
Die Averdas-Perspektive: vier Produktivitätsfaktoren
Um zu beurteilen, ob ein Unternehmen ein glaubwürdiger Kandidat für einen Einstieg am Tiefpunkt ist, verwendet Averdas vier Faktoren, die näher am operativen Geschäft liegen als die Gewinn- und Verlustrechnung:

Diese Faktoren helfen dabei, falsche Signale für einen Tiefpunkt zu identifizieren: Jeder von ihnen prüft auf unterschiedliche Weise, ob ein vermeintlicher Tiefpunkt Substanz hat oder lediglich ein vorübergehender Einbruch ist.
Ein stilisiertes Praxisbeispiel
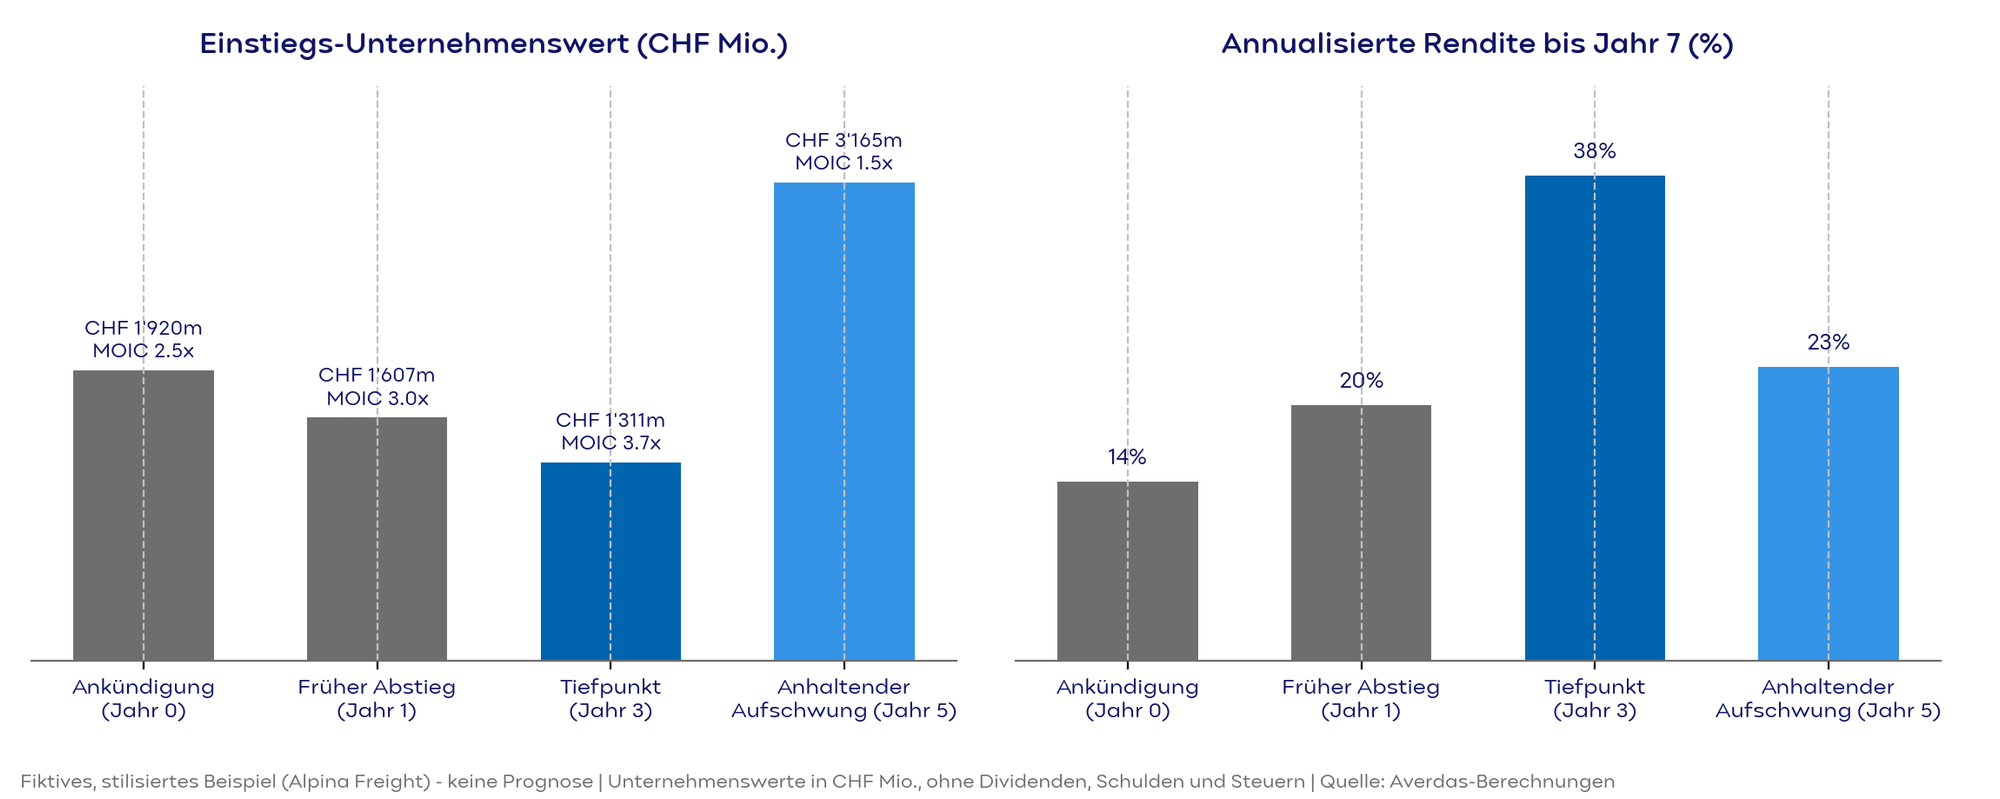
Nur zur Veranschaulichung – nicht als Prognose – hier ein fiktives Beispiel aus dem internen Forschungspapier: Zwei fiktive Schweizer Frachtunternehmen, Alpina Freight und Rhein Cargo, starten jeweils mit 2,0 Milliarden CHF Umsatz und einer EBIT-Marge von 8 %. Alpina investiert über drei Jahre 150 Millionen CHF in KI-basierte Routenplanung und automatisierte Lager; die Marge sinkt zunächst auf 5,0 %, bevor sie ab Jahr 4 wieder steigt und in Jahr 7 14 % erreicht.
Je nach Einstiegszeitpunkt erzielt dieses stilisierte Modell bis Jahr 7 sehr unterschiedliche annualisierte Renditen: etwa 14 % für einen Investor, der bei der Ankündigung einsteigt, etwa 38 % für einen, der am verifizierten Tiefpunkt in Jahr 3 einsteigt, und etwa 23 % für einen, der nach zwei Jahren sichtbarer Margenverbesserung in Jahr 5 einsteigt. In diesem Beispiel zahlt sich der Einstieg am Tiefpunkt aus, weil der Preis im Verhältnis zu den später erzielten Erträgen niedrig ist – nicht, weil die Haltedauer länger ist. Das Modell geht zudem davon aus, dass das Transformationsprogramm tatsächlich gelingt; sollte die Erholung ins Stocken geraten, verliert der Käufer am Tiefpunkt diesen Preisvorteil vollständig. Genau deshalb ist der Einstieg am Tiefpunkt nur dann gerechtfertigt, wenn dieser Tiefpunkt wirklich verifiziert wurde.
Fazit
Die S-Kurve zeigt, an welchem Punkt sich eine Technologie in ihrer Verbreitung befindet. Die J-Kurve verdeutlicht, warum sich der Produktivitätseffekt in einzelnen Unternehmen erst mit Verzögerung in den Zahlen niederschlägt – und warum ausgewiesene Kennzahlen während der Aufbauphase irreführend sein können. Das verlässlichere Signal ist die Beständigkeit: mehrjährige Produktivitätsgewinne, die sich in Margen und Cashflow niederschlagen, zu einem Preis, der den vollen Nutzen bisher nicht vorwegnimmt. Welcher Einstiegszeitpunkt sich letztlich mehr auszahlt, bleibt eine empirische Frage, die kontinuierlich anhand der jeweils verfügbaren Daten überprüft werden muss.
